車を持たないことでお金が貯まりやすくなる人は多いですが、「車を手放せば必ず年間数十万円がそのまま貯金になる」とは限りません。
車を持たなければ、税金・保険・車検・ガソリン・メンテナンスなどの負担を減らせます。一方で、駅近物件の家賃、電車・バス、タクシー、レンタカーなどの費用が増えることがあります。
大切なのは、「車に払っている金額」と「車を持たないことで増える金額」の差を比較することです。
| ケース | 年間費用の例 | 見方 |
|---|---|---|
| 軽自動車を所有 | 約22.8万円 | 車両代・ローン・駐車場代を除く当サイトのモデル |
| コンパクトカーを所有 | 約30.6万円 | 車両代・ローン・駐車場代を除く当サイトのモデル |
| 軽+ローン月2万円+駐車場月5,000円 | 約52.8万円 | 維持費22.8万円+ローン24万円+駐車場6万円の例 |
| 車なしで代替交通月1万円 | 12万円 | 電車・バス・タクシー等を合計した仮定 |
| 車なしで代替交通月2万円 | 24万円 | レンタカー等を比較的よく使う場合の仮定 |
※金額は比較のためのモデルです。実際の車の維持費や公共交通・タクシー・レンタカー代は、地域・車種・走行距離・使い方によって変わります。
PR
車を持たないか、車を用意するか迷っている方へ
徒歩・公共交通で暮らせるなら、車なし生活は家計を軽くする選択肢になります。一方、通勤・子どもの送迎・通院に車が必要なら、中古車購入やカーリースも比較してみましょう。
車が必要でもまとまった購入費を抑えたい場合は、頭金0円で始められ、車両代・税金・車検・基本メンテナンスなどを月額にまとめられるニコノリも候補です。中古車の購入費と維持費を含めて比べてみてください。
車なし生活と比べる場合は、リース料だけでなく、任意保険・燃料・駐車場代と契約期間の総額も確認しましょう。


※カーリースには審査があります。任意保険・燃料・駐車場代等は別途必要です。契約期間・走行距離・途中解約・ボーナス払い・満了時の扱いも確認してください。
まずはニコノリについて詳しく知りたい方へ
当サイトでは、ニコノリの口コミ・評判・料金・デメリット・審査・途中解約・ボーナス払い・走行距離・満了時の扱いを調べています。
調査記事を見る車を持たないと本当にお金は貯まる?
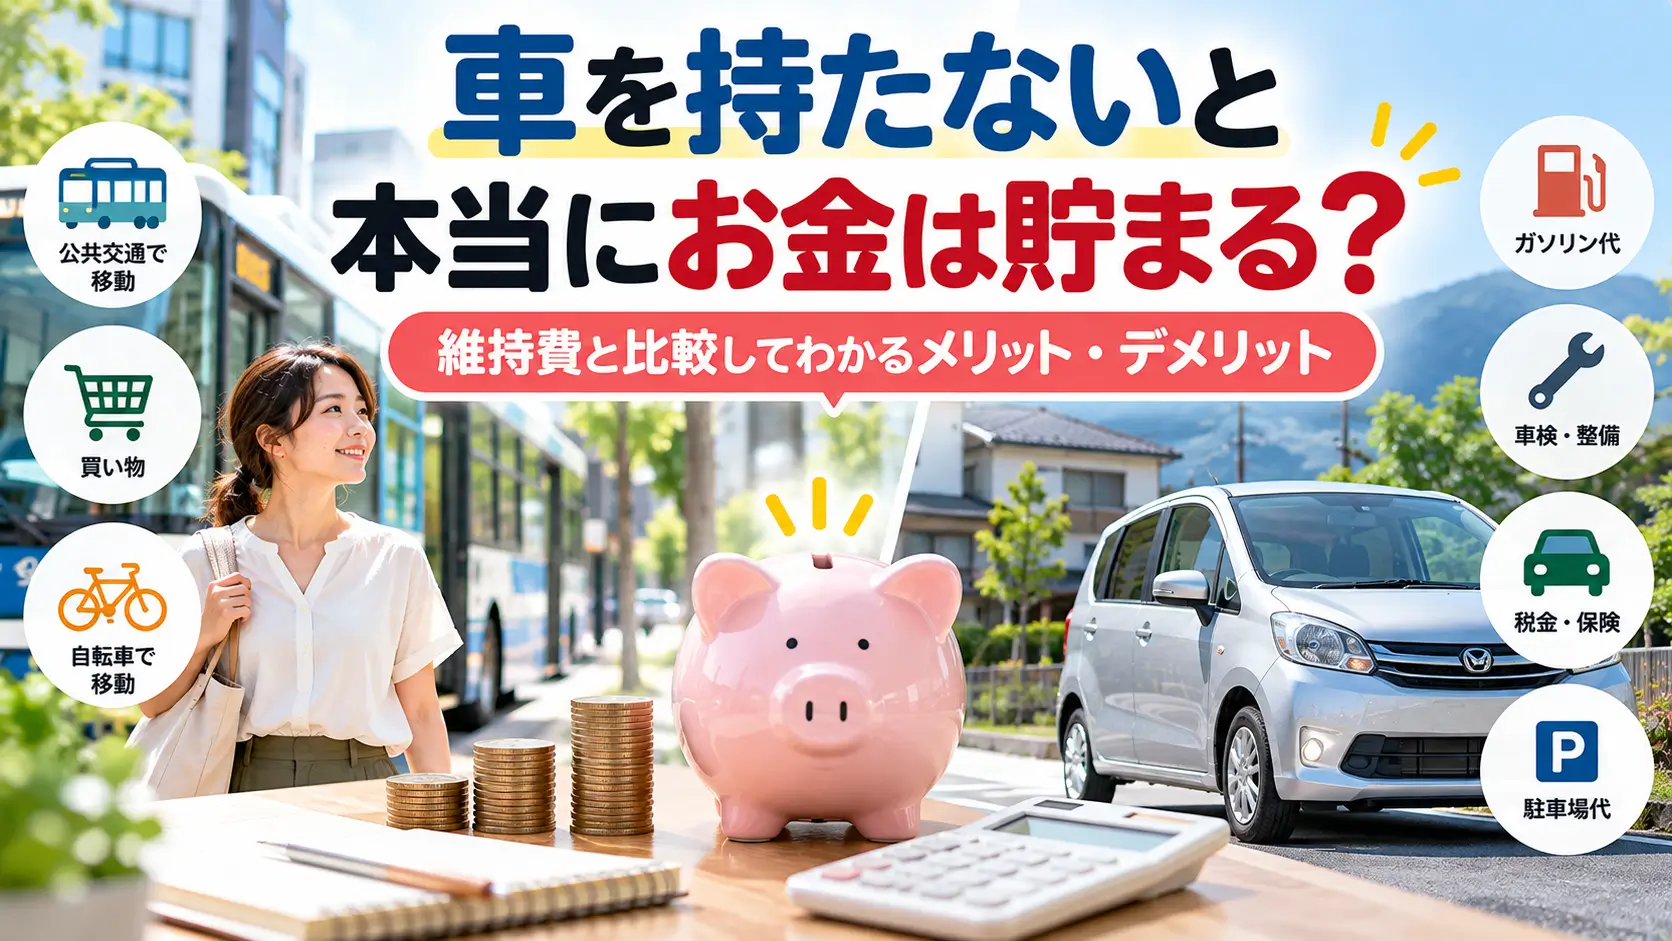
結論として、車を持たなくても生活できる地域に住み、代替交通の費用を抑えられる人ほど、お金は貯まりやすくなります。
特に、現在の車にローン・駐車場代があり、通勤や買い物を公共交通・徒歩・自転車で代替できる人は、年間で数十万円単位の差が出る可能性があります。
一方で、車を手放した結果、駅近へ引っ越して家賃が大幅に上がったり、毎週タクシーやレンタカーを使ったりすると、思ったほど節約できないこともあります。
つまり、車を持たないこと自体が貯金を増やすのではなく、車を手放して浮いた金額を他の支出で使い切らないことがポイントです。
車を持たない生活全体のメリット・デメリットは、「車を持たない生活のメリット・デメリット|年間維持費・不便な場面・向いている人を解説」でも詳しく紹介しています。
結論は、車を持っている間に支払う費用から、車なし生活で新たにかかる費用を引いた金額がプラスなら、家計に余裕が生まれるということです。ただし、余ったお金を別の支出に使えば貯蓄は増えません。
| 比較する金額 | 含めるもの | 注意点 |
|---|---|---|
| 車を持つ場合 | 車両代またはローン支払い・税金・保険・車検・燃料・整備・駐車場 | 車両代とその購入のためのローン返済は二重計上しない |
| 車を持たない場合 | 電車・バス・タクシー・レンタカー・自転車・配送など | 車なしにするため増える家賃や交通費も加える |
| 貯蓄に回せる差額 | 車を持つ場合 − 車なしの場合 | 実際に口座に残すには予算管理が必要 |
車を持つ場合の年間費用はいくら?
まずは、車を持ち続けると1年間にいくら支払うのかを把握します。車両代・ローン・維持費は区別すると、比較で二重に数えるミスを避けられます。
税金・保険・車検・燃料代を合計する
車を所有すると、車両購入費以外にも継続して費用が発生します。
- 自動車税・軽自動車税
- 自動車重量税
- 自賠責保険
- 任意保険
- 車検・整備
- ガソリン
- タイヤ・オイルなどの消耗品
- 駐車場代
さらに、車をローンで購入していれば毎月の返済も加わります。
当サイトでは、年間1万km走行・ガソリン170円/L・駐車場代0円という条件でモデル試算しています。
| 車種 | 年間維持費 | 月平均 |
|---|---|---|
| 軽自動車 | 約22.8万円 | 約1.9万円 |
| コンパクトカー | 約30.6万円 | 約2.6万円 |
| ミニバン・SUV | 約37.3万円 | 約3.1万円 |
この金額には車両購入費・ローン・駐車場代を含めていません。
つまり、ローンや月極駐車場がある家庭では、実際にはさらに大きな金額を車に使っている可能性があります。
詳しい内訳は、「田舎暮らしの車の維持費はいくら?年間費用を一覧で解説」で確認できます。
本記事で使用する軽自動車22.8万円・コンパクトカー30.6万円・ミニバン等37.3万円は、駐車場代0円、年間1万km、ガソリン170円/Lとする当サイトのモデル試算です。特定の車種や保険契約の実費ではありません。
車のローンと駐車場代があると年間50万円超も
車の維持費だけを見ると「月2万円前後ならそれほど高くない」と感じる人もいるかもしれません。
しかし、ローンと駐車場を加えると負担は大きくなります。
たとえば軽自動車で、次の条件を仮定します。
- 年間維持費:約22.8万円
- ローン:月2万円
- 駐車場:月5,000円
この場合、年間では約52.8万円になります。
月平均にすると約4.4万円です。
これから車を購入するか、購入せずに暮らすかを選ぶ場合、車なしの交通費が月1.5万円(年18万円)なら、年間の支出差は34.8万円となります。
ただし、すでにローン返済中の車を売るケースでは、この34.8万円がそのまま貯まるわけではありません。売却時に残債精算が必要なことがあり、売却額・残債・手数料を確認します。現金で購入済みで駐車場代もかからない人なら、支出差はもっと小さくなります。
なお、「ローン月2万円」は当年の家計から出ていく現金支出です。所有コストを長期的に比較する場合は、車両購入費・将来の売却価格・借入利息を整理し、購入費とローン返済額を別々に上乗せしないようにします。
ローン返済中の車を手放す場合は残債を先に調べる
「車を手放せばローン月2万円がなくなる」と考える前に、残りの返済額と売却見込み額を確認してください。所有権留保があるローンでは、売却時に残債の完済と所有権解除が必要になることがあります。売却額で返済しきれなければ、不足分を別途用意する必要があります。
確認する順番は、ローン会社に一括精算額を問い合わせる → 車を査定する → 売却後に残るお金・不足するお金を確認するです。「今後の毎月の出費が減ること」と「売却直後に自由に使えるお金が増えること」は別です。
参考:一般社団法人日本自動車購入協会|ローンや残クレ返済中に車を手放す場合
車を持たない生活では年間いくらかかる?
車なし生活でも交通費はゼロにはなりません。使う頻度が少なければ費用を抑えられる一方、家賃の上昇や毎日のタクシー利用があると逆転する可能性があります。
電車・バス・タクシーなども交通費として数える
車を手放したからといって、移動にかかるお金がすべてなくなるわけではありません。
車なし生活では、次の費用が増える可能性があります。
- 電車・バス
- タクシー
- レンタカー
- カーシェア
- 自転車・電動アシスト自転車の購入・整備
- 宅配・ネットスーパーの送料
ただし、これらは基本的に「使った分だけ払う」費用です。
車の税金・保険・車検のように、ほとんど乗らなくても発生する固定費とは性質が違います。
月に数回しか車を使わない人ほど、所有から利用へ切り替えたときの節約効果が出やすいと考えられます。
通勤定期代が会社から支給されるなら、家計で実際に負担する分を数えます。自転車の購入・保管・修理、宅配の送料も、車がなくなったことによる追加支出なら比較に入れましょう。
タクシーは1回の料金ではなく年間利用額で比べる
「タクシーは高いから、自家用車の方が安い」と感じる人もいます。
しかし、比較するときは1回の運賃ではなく年間総額で考える必要があります。
たとえばタクシーなどの追加交通費が月8,000円なら、年間9.6万円です。
軽自動車の維持費モデル約22.8万円と比べても、年間で約13万円の差があります。さらに車両代・ローン・駐車場代があるなら差は広がります。
一方、毎日の通勤でタクシーが必要になるような生活では、車なしの方が高くなる可能性があります。
タクシーは、日常の主な移動手段ではなく、雨の日や通院など必要な場面だけ使うと費用を抑えやすくなります。
たとえば片道2,000円のタクシーを月4回利用するモデルなら、年額は2,000円×4回×12か月=9万6,000円。往復利用なら回数と費用は変わるため、実際の移動に合わせて計算してください。地域によっては迎車料金・時間帯割増も生じます。
レンタカーを使う頻度と費用を試算する
普段は徒歩・自転車・公共交通で暮らし、休日だけレンタカーを使う方法もあります。
たとえばレンタカー代を1回8,000円として月1回利用すると、年間では約9.6万円です。
月2回なら約19.2万円です。
軽自動車の年間維持費モデル約22.8万円と比べると、月2回程度になると差は小さくなります。
ただし、自家用車にはこのほか車両購入費・ローン・駐車場代があるため、所有条件によって結果は変わります。
「年に何回車を使うか」を数えてから比較すると、自分に合う方法が見えやすくなります。
上記の8,000円は説明用の仮定です。レンタカーは利用時間・車種・地域・時期によって料金が異なり、燃料代・保険補償・免責補償などが別途必要になる場合もあります。見積もり時には返却時の燃料代まで含めた1回の総額を確認しましょう。
駅近への引っ越しで家賃が上がる場合
車なし生活で見落としやすいのが住宅費です。
車を持たないなら、駅・スーパー・病院などに近い場所を選ぶことが多くなります。
その結果、郊外より家賃が高くなる場合があります。
たとえば、車なしで暮らすために家賃が月1万円上がれば、年間12万円の追加負担です。
軽自動車の年間維持費約22.8万円と比較すると、家賃差だけで節約効果の半分以上を使うことになります。
ただし、車にローンや駐車場代がある場合は、それでも車なしの方が安い可能性があります。
家賃だけ、車だけで比較せず、「住宅費+交通費」の合計を見ることが重要です。
たとえば家賃が月1万円高い場合は年12万円増えます。ただし、今の住まいのまま車を手放す人は、この家賃差を追加する必要はありません。自分が実際に選ぶ住まい同士の差額で比較することが大切です。
車あり・車なしの年間支出を4パターンで比較
ここからは金額をそろえて比較します。すべて当サイトの仮定によるモデルで、保険・ガソリンなどの実費や、車なし生活のしやすさを保証するものではありません。
| 比較ケース | 車ありの年額 | 車なしの年額 | 車なしの差額(年) |
|---|---|---|---|
| A:完済済み軽・駐車場無料 代替交通月1万円 | 22.8万円 | 12万円 | 10.8万円の節約 |
| B:完済済み軽・駐車場無料 代替交通月2万円 | 22.8万円 | 24万円 | 1.2万円の負担増 |
| C:完済済み軽・駐車場月5,000円 代替交通月1.5万円・家賃月1万円増 | 28.8万円 | 30万円 | 1.2万円の負担増 |
| D:これから軽自動車をローン購入する選択 ローン月2万円・駐車場月5,000円 車なしは代替交通月1.5万円・家賃月1万円増 | 52.8万円 | 30万円 | 22.8万円の支出差 |
※Dは「これから車を買うか、買わないか」の年間キャッシュフロー例です。すでにローン返済中の車を売却する際に、残債がなくなることを意味しません。また、この表には車の売却代金・資産価値の変化・購入時の頭金・交通にかかる時間は含めていません。
軽自動車を手放せば必ず22.8万円節約できるわけではない
たとえば完済済みの軽自動車を駐車場代なしで使い続けるなら、年22.8万円が一つの目安です。車なしにした後の交通費が年12万円なら差額10.8万円ですが、年24万円使うなら、むしろ1.2万円高くなります。
このように、「車の年間維持費がいくらか」だけでは貯まる額は決まらないのです。金額だけでなく、通院・子どもの送迎・仕事で必要な時間帯に移動できるかも確認しましょう。
5年間の差額は単純な掛け算で考えない
年10.8万円の節約が5年間続けば、単純計算では54万円の差になります。ただし、ガソリン代や運賃の変動、引っ越し、子どもの成長、車の買い替え、修理費の増減によって結果は変わります。将来の貯蓄額を確約するものではありません。
比較するときは、まず1年単位で実費を計算し、3年後や5年後に生活条件が変わっても車なしで暮らせるかを考えておくと現実的です。
車を持たない方がお金が貯まりやすい人・貯まりにくい人
節約の効果は車の使用頻度や生活圏で変わります。向き・不向きは家族構成だけでなく、通勤先と移動手段の組み合わせから判断しましょう。
車なしで貯まりやすい人の特徴
次の条件が多く当てはまる人は、車を持たないことで家計を改善しやすいでしょう。
- 車にローンが残っている
- 月極駐車場代を払っている
- 車を使うのは週末中心
- 年間走行距離が少ない
- 公共交通で通勤できる
- スーパー・病院が徒歩や自転車圏
- ネットスーパー・宅配を使える
- 必要な日だけレンタカーを借りられる
特に「車は持っているが週末に少し使うだけ」という人は、実際の利用回数に対して固定費が大きくなっている可能性があります。
車を普段ほとんど使わず、タクシーやレンタカーを必要な日だけ利用できる人は、固定費を下げやすくなります。とはいえ、車を手放すことで生活に必要な用事を諦める状態なら、費用だけでの判断はおすすめできません。
車なしにしても節約しにくい人の特徴
反対に、次のような場合は車を手放しても大きな節約にならない、または生活負担が増える可能性があります。
- 車がないと毎日通勤できない
- 家族の送迎が頻繁にある
- タクシーを毎日のように使うことになる
- レンタカーを毎週借りる必要がある
- 駅近へ移るため家賃が大きく上がる
- 仕事で荷物を運ぶ必要がある
- 雪などで徒歩・自転車を使いにくい期間が長い
この場合、単純に車をなくすより、軽自動車へ乗り換える、夫婦2台を1台に減らすなど別の方法の方が現実的なことがあります。
夫婦で車を何台持つか迷う場合は、「田舎暮らしは車1人1台必要?夫婦2台の維持費も解説」も参考にしてください。
毎日車が必要な地域でタクシーを日常利用する場合、代替費用が大きくなることがあります。職場や保育園が別方向にある家庭では、時間の損失も無視できません。
車を全部手放さずに支出を減らす方法
車をなくすのが難しい場合も、2台を1台に減らす、維持費の小さい車に替える、車の契約形態を見直すといった選択があります。
夫婦2台から1台に減らす
完全に車を持たない生活が難しい家庭でも、2台を1台に減らせる可能性があります。
当サイトのモデルでは、軽自動車2台なら年間維持費は約45.6万円です。
1台に減らせば、単純計算では1台分の維持費を減らせます。
さらに2台目にもローン・駐車場代があるなら、削減額は大きくなります。
夫婦のうち一方が在宅勤務、公共交通通勤などであれば、完全な車なし生活より「世帯1台」の方が続けやすい場合があります。
ただし、2台とも同じ年間1万km走っていた家庭が1台に減らしても、残した1台の走行距離が増える可能性があります。燃料費や消耗品費を単純に半分にしないようにしましょう。
車を替えるなら軽自動車・中古車も比較する
完全に車なしへ移行できない場合は、使用目的に合う軽自動車や中古車への乗り換えも考えられます。ただし中古車は購入価格が安くても、年式や状態によって修理費が増える場合があります。維持費だけでなく乗り出し価格・保証・次回車検・保険料まで比較してください。
購入費の負担が大きい場合には「田舎暮らしで車が買えないときの選択肢」で中古車・カーリース・車なし生活の違いを整理しています。
カーリースは「節約」よりも支払いをまとめたい人向け
車を持つ必要があるならカーリースも候補ですが、車なし生活より安くなることを意味しません。カーリースは一般に車両代・税金などを月額で支払う仕組みです。税金・車検のたびにまとまった支払いが発生するのを避けたい場合には比較しやすいでしょう。
たとえばニコノリは、公式サイトで頭金0円、車両代・税金・自賠責保険・車検・基本的なメンテナンスを月額に含むと案内しています。一方、任意保険・燃料代・駐車場代は通常別途必要で、審査や契約期間などの条件もあります。
| サービス | 月額の費用の特徴 | 検討時の注意点 |
|---|---|---|
| ニコノリ | 車両代・税金・車検・基本整備などを含む | 任意保険は原則別途。標準/もらえるプランで条件が異なる |
| カルモくん | 車両代・税金・自賠責などが基本料金に含まれる | 車検・整備はメンテナンスプラン等の契約内容を確認 |
| MOTAカーリース | 車を長く使うことを想定したプランを比較できる | 契約期間・満了時の条件・メンテナンス範囲を確認 |
| KINTO | 車両代・税金・任意保険・所定の整備を含む | 車種・プラン・返却や中途解約の条件を確認 |
※比較は2026年10月確認の公開情報をもとにした概要です。各社の月額やメンテナンス範囲は車種・プランによって異なります。ニコノリ公式/カルモくん公式/KINTO公式。
ニコノリを比較する前に仕組みを確認したい方は「ニコノリの口コミ・評判・料金などを調べた記事」、カーリースと購入の違いは「地方移住にカーリースは向いている?」も参考にしてください。
PR
車が必要なら、購入以外の方法も比較
購入するかどうか迷う場合は、まず車が必要な日数を確認してください。必要性が高いなら、頭金0円で車両代・税金・車検などを月額にまとめられるニコノリの契約条件も中古車購入と比較できます。
※車両代を含む契約です。任意保険・燃料・駐車場などは別途。走行距離・途中解約・ボーナス払い・契約満了時の扱いも確認してください。
実際に貯金を増やすために確認したいこと
車を持たないことによる支出削減は、貯蓄を増やすための一つの手段です。いきなり売却せず、代替交通を試して金額と負担を把握しましょう。
まず1か月、車なし生活を試して差額を計算する
車を売るか迷っているなら、最初から手放す必要はありません。
まず1か月だけ、できるだけ車を使わずに生活してみましょう。
その期間に、次の数字を記録します。
- 電車・バス代
- タクシー代
- レンタカー代
- 宅配送料
- 車が必要になった回数
- 移動時間が増えた時間
次に、現在の車の年間費用を12で割り、1か月分と比較します。
たとえば車に月4万円かかっていて、車なし生活の追加費用が月1万円なら、差額は月3万円です。
この差が自分にとって十分大きく、生活上も無理がないなら、車を手放す判断がしやすくなります。
1か月の結果に偏りが出ないよう、平日・休日や悪天候の日も含めて記録しましょう。使用しない車を保有している間の税金や保険は試行中もかかるので、「試しに乗らなかった1か月」と「売却後の1か月」の支出は区別してください。
節約できた差額を先取り貯蓄に回す
車を手放して年間30万円の支出が減っても、その30万円を外食や買い物に使えば貯金は増えません。
本当にお金を貯めたいなら、車を手放した後に毎月の差額を自動的に貯蓄へ回す仕組みを作ると分かりやすくなります。
たとえば毎月2万円浮いたなら、給与日に2万円を別口座へ移すだけでも年間24万円です。
「車を手放した」ではなく、「車に使っていた金額を貯金へ振り替えた」と考えると効果を実感しやすくなります。
例えば年間10.8万円の差額なら、月あたり9,000円。口座振替などで9,000円を先に貯蓄し、残りの生活費で暮らすと成果を確認しやすくなります。予想額より交通費が増えた月は無理に固定せず、実績から設定を見直しましょう。
移住先は住宅費と交通費の合計で決める
地方移住では、都市部より家賃や住宅価格を抑えられる地域があります。
しかし、安い家を求めて郊外へ行った結果、夫婦で2台の車が必要になれば、住宅費で浮いたお金が車の費用へ回る可能性があります。
反対に、中心部の家賃が多少高くても、徒歩・自転車・公共交通で暮らせて車を持たずに済むなら、世帯全体では安くなることがあります。
車なしでも快適に暮らせる地域の条件は、「車なしでも快適に移住できる地域の条件|失敗しない選び方を解説」で詳しく紹介しています。
車を持たないことでお金を貯めたいなら、生活の工夫だけでなく住む場所も重要です。
次の条件がそろうほど、タクシーやレンタカーに頼る回数を減らせます。
- スーパーが徒歩・自転車圏
- 病院が近い
- 勤務先へ公共交通で通える
- 駅・バス停が近い
- 公共交通の本数が十分ある
- ネットスーパー・宅配を使える
- 必要な日にレンタカーを借りやすい
地方でも条件がそろう都市はあります。具体例は、「車なしで生活できる地方都市は?移住先の選び方を解説」で紹介しています。
車なしで暮らしやすい地域と実際の物件探しは、「車なしでも快適に移住できる地域の条件」で詳しく解説しています。通勤ルート・買い物・病院の位置を、候補物件の住所から調べてください。
まとめ|車を持たないと貯まるかは年間の差額で決める
車を持たないことで、年間数十万円の支出を減らせる可能性があります。
特にローン・駐車場代があり、普段あまり車を使っていない人は、手放したときの節約効果が大きくなりやすいでしょう。
一方、車なし生活では電車・バス・タクシー・レンタカー代が増えたり、駅近へ移ることで家賃が上がったりすることがあります。
そのため、「車の年間費用 − 車なし生活で増える年間費用」を計算し、その差額がいくら残るのかで判断するのが最も分かりやすい方法です。
地方移住で車そのものが必要か迷っている方は、「地方移住で車は必要?車なしで暮らせる地域の条件・維持費まで解説」も参考にしてください。
まずは今の車にかかる年間支出を計算し、電車・タクシー・レンタカー・家賃差など車なしで新たに増える支出を引いてみてください。さらに、売却するならローン残債や査定額も必ず確認しましょう。
「年間で何万円の差があり、どの程度の不便が生まれるか」まで納得できれば、車を持たないかどうか判断しやすくなります。
PR
車なしが難しい場合は車の持ち方を比較
検討の結果、どうしても車が必要なら、購入価格だけでなく任意保険・燃料代・契約期間の総支払額を含めて比較しましょう。ニコノリの月額は、車なし生活と比較する際にも一つの材料になります。
※車両代を含む契約です。任意保険・燃料・駐車場などは別途。走行距離・途中解約・ボーナス払い・契約満了時の扱いも確認してください。